L’avis d’échéance arrive en fin d’année, la cotisation a encore grimpé, et les garanties, elles, n’ont pas bougé. Pour beaucoup de retraités, c’est devenu un rendez-vous presque fataliste. Pourtant, rester passif coûte cher : la complémentaire santé est l’un des rares contrats que l’on peut remettre à plat sans attendre plusieurs années.
Des cotisations qui montent d’année en année
Les assureurs et les mutuelles répercutent chaque année la hausse des dépenses de santé : consultations, médicaments, hospitalisations, équipements. À cela s’ajoute un mécanisme propre aux seniors : le tarif d’un contrat évolue avec l’âge, et la cotisation d’un assuré de 70 ans n’a plus grand-chose à voir avec celle qu’il payait à 55 ans.
Résultat, beaucoup d’assurés règlent aujourd’hui une cotisation très supérieure à celle de leur première année de retraite, pour un niveau de remboursement identique, voire inférieur. Le contrat n’a pas changé. C’est son rapport qualité-prix qui s’est dégradé, sans bruit.
Une Sécurité sociale qui rembourse moins, des restes à charge qui s’installent
L’Assurance Maladie prend en charge une part de la dépense, calculée sur un tarif de référence et non sur le prix réellement payé. Pour une consultation chez le généraliste, cette part est de 70 % du tarif de base. Pour les lunettes, les soins dentaires lourds ou les prothèses auditives, la base de remboursement reste très en dessous des prix pratiqués.
S’y ajoutent les participations forfaitaires et les franchises, ainsi que les dépassements d’honoraires de certains spécialistes. Pris isolément, chacun de ces montants paraît modeste. Cumulés sur une année avec plusieurs pathologies suivies, ils pèsent bien plus lourd qu’on ne l’imagine.
La complémentaire santé sert précisément à absorber ces écarts. Encore faut-il que ses garanties correspondent à vos dépenses réelles, ce qui est rarement le cas lorsque le contrat a été souscrit il y a dix ans.
Trois situations qui doivent vous alerter
- Vous avez conservé la mutuelle de votre ancienne entreprise. Elle a été pensée pour des actifs. À la retraite, les besoins basculent vers l’optique, le dentaire, l’audition, les soins courants plus fréquents et l’hospitalisation.
- Vous payez pour des garanties que vous n’utilisez pas. Un forfait médecines douces ou maternité n’a pas la même utilité à 68 ans qu’à 35.
- Vos remboursements dentaires ou auditifs vous laissent un reste à charge important. Un devis de prothèse suffit généralement à révéler la faiblesse d’un contrat.
Changer de complémentaire : plus simple qu’on ne le croit
Depuis 2020, un contrat de complémentaire santé peut être résilié à tout moment une fois la première année écoulée, sans attendre la date d’échéance. Le nouvel assureur peut se charger des démarches de résiliation auprès de l’ancien : vous n’avez donc pas à gérer les courriers ni à craindre une interruption de couverture.
Ce droit reste pourtant sous-utilisé, souvent par crainte de perdre des garanties, de se heurter à des délais de carence ou de s’y perdre dans les offres. Ces inquiétudes sont légitimes, et c’est là qu’un intermédiaire peut faire gagner du temps.
Ce qu’un courtier apporte vraiment
Un courtier en assurance n’est pas rattaché à un seul assureur. Il compare les offres de plusieurs compagnies et orchestre le choix en fonction de votre situation, et non l’inverse. Il est immatriculé à l’ORIAS, soumis à un devoir de conseil, et sa rémunération provient en général d’une commission versée par l’assureur, sans surcoût sur votre cotisation.
Concrètement, voici ce que cela change :
- Un diagnostic de vos besoins : postes de dépenses réels, soins en cours, projets d’équipement (lunettes, prothèses dentaires, appareils auditifs), hospitalisation.
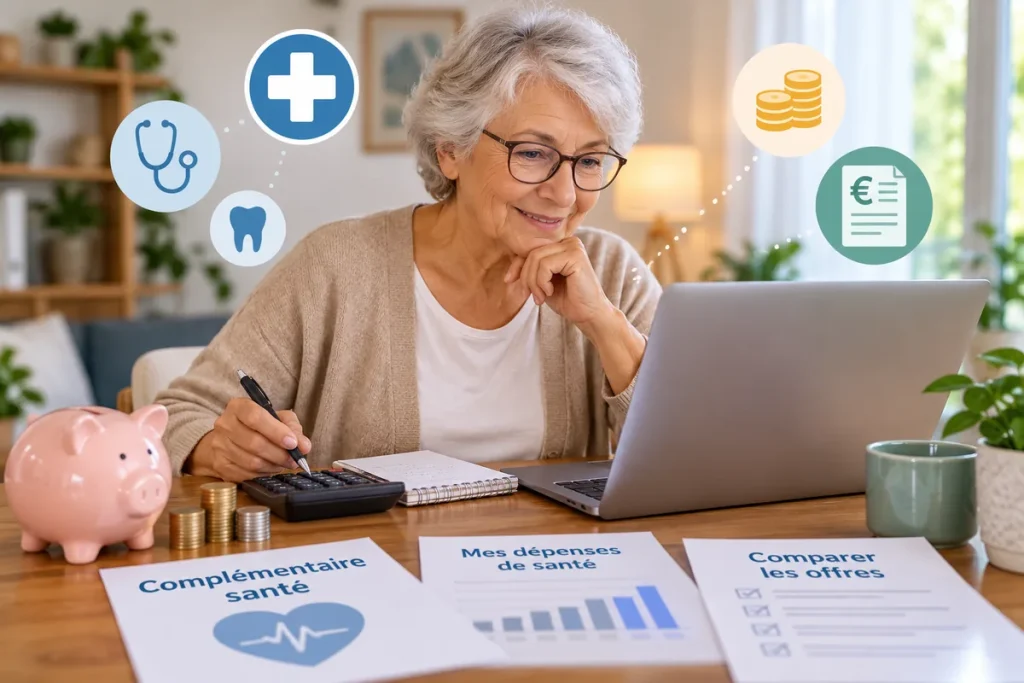
- Une comparaison lisible : niveaux de remboursement, plafonds annuels, forfaits, délais de carence, services d’assistance et de prévention, présentés côte à côte.
- Un accompagnement dans le changement : choix du contrat, démarches de résiliation, vérification de la continuité des garanties.
- Un interlocuteur dans la durée pour réajuster le contrat quand votre situation évolue.
Un courtier spécialisé dans la clientèle senior connaît en outre les offres réellement conçues pour ce public, avec des garanties pensées pour les besoins après 55 ans, et non de simples déclinaisons de contrats grand public. C’est le positionnement de Mutuelle-Senior.com, courtier spécialisé dans les assurances santé et prévoyance des seniors.
Cinq vérifications à faire avant de changer
- Relisez votre tableau de garanties et repérez les postes où vous avez eu des restes à charge ces deux dernières années.
- Listez les soins à venir : changement de lunettes, couronne dentaire, appareillage auditif, intervention programmée.
- Vérifiez les plafonds et forfaits annuels : un pourcentage élevé ne vaut rien si le plafond est vite atteint.
- Contrôlez les délais de carence pour éviter une période sans remboursement sur un poste important.
- Regardez les services inclus : assistance à domicile, téléassistance, bilans de prévention, aide aux aidants.
Le bon moment, c’est maintenant
Une complémentaire santé n’est pas un contrat que l’on signe une fois pour toutes. Elle doit suivre votre âge, votre état de santé et votre budget. Faire le point une fois par an, ou dès qu’un événement change la donne (départ à la retraite, nouveau traitement, hausse de cotisation), permet de conserver une protection adaptée sans payer plus que nécessaire.
Une cotisation qui augmente chaque année n’est pas une fatalité : c’est un signal pour demander un comparatif avant de signer le prochain avis d’échéance.